

El 7,3% de los créditos al sector privado está en situación irregular, más del doble del promedio latinoamericano. A la vez, el país tiene el menor nivel de financiamiento respecto del PBI.
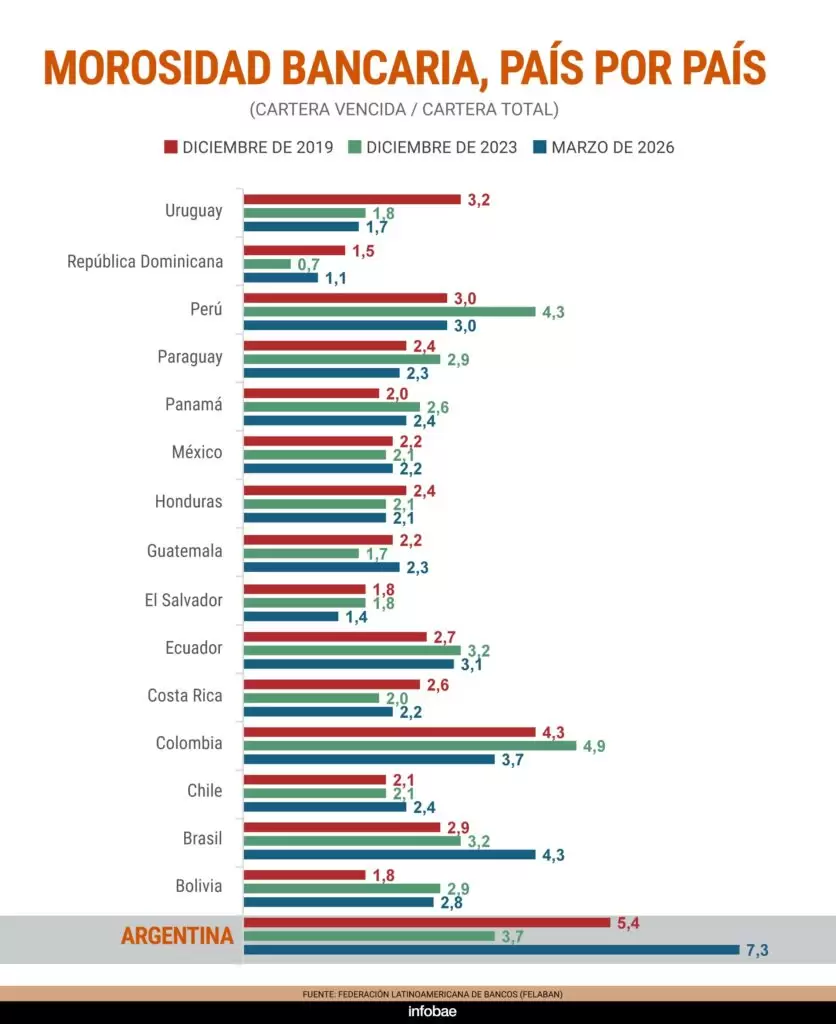
Argentina quedó como el país con mayor morosidad bancaria de América Latina, en un escenario marcado además por el bajo volumen de crédito disponible para familias y empresas. El 7,3% de los préstamos al sector privado está en situación irregular, frente a un promedio regional del 2,78%.
Los datos corresponden al primer trimestre de 2026 y surgen de un informe de la Federación Latinoamericana de Bancos (Felaban), que analizó el desempeño de los sistemas financieros de 16 países.
La diferencia es considerable: la morosidad argentina supera ampliamente el promedio regional y también se ubica por encima de Brasil, con 4,3%, y Colombia, con 3,7%. En el extremo opuesto aparecen República Dominicana, con 1,1%; El Salvador, con 1,4%; y Uruguay, con 1,7%.
El deterioro no es exclusivamente argentino. Felaban advirtió que la cartera vencida de los bancos latinoamericanos alcanzó cerca de USD 104.621 millones en marzo, un crecimiento del 10% respecto de diciembre de 2025 y del 44% interanual.
Sin embargo, Argentina combina el mayor índice de mora con otro indicador desfavorable: tiene el menor ratio de crédito sobre PBI de los 16 países relevados.
El financiamiento representa apenas 14,3% del Producto Bruto Interno, mientras que el promedio latinoamericano alcanza el 47,3%. Esto significa que el país registra simultáneamente un sistema crediticio de menor tamaño relativo y una proporción mayor de préstamos con problemas de pago.
El informe contempla exclusivamente al sistema bancario tradicional. En Argentina, los bancos concentran cerca de dos tercios de los aproximadamente $14 billones en préstamos en situación irregular. El resto corresponde a fintech y otros proveedores no bancarios, entre ellos tarjetas de cadenas comerciales, cooperativas y mutuales.
El aumento de la morosidad se produjo en paralelo con la recuperación del financiamiento registrada durante los últimos dos años. La desaceleración de la inflación y la mayor estabilidad cambiaria favorecieron una expansión de los préstamos, pero ese proceso también estuvo acompañado por un incremento de los incumplimientos.
El fenómeno se convirtió en uno de los principales puntos de tensión del sistema financiero ante el crecimiento de las dificultades de pago de hogares y empresas. Cerca de 7 millones de argentinos mantienen deudas con bancos, fintech u otras entidades de crédito.
Otro indicador observado por Felaban es la capacidad de los bancos para absorber eventuales incumplimientos. En Argentina, la cobertura de la cartera vencida se ubicó en 84%, una de las dos únicas mediciones inferiores al 100% de toda la región junto con Panamá, que registró 93%.
En el promedio latinoamericano, el indicador de cobertura descendió del 170% en marzo de 2025 al 164% en marzo de 2026.
La evolución de los próximos meses será determinante para establecer si el incremento de los préstamos impagos acompaña transitoriamente la expansión del crédito o se convierte en un problema más persistente. Argentina parte de una posición particularmente sensible: lidera la morosidad regional mientras continúa teniendo el sistema crediticio menos profundo entre los países analizados.
Fuente: Infobae


